高利貸定義是什麼?利息幾%算高利貸?1~10分利換算表

高利貸定義不只是「利息很高」而已。實際判斷時,要先看借款屬於一般借貸、合法當舖或其他借貸關係,再確認利率、計息週期、實拿金額,以及手續費、保管費、違約金等所有費用。
以台灣現行規定來看,一般借貸的約定年利率超過16%,超過部分的約定無效;合法當舖的利率最高不得超過年率30%。但刑法上的「重利罪」並沒有訂一個固定百分比,還要判斷是否利用借款人急迫、輕率、無經驗或難以求助的處境,取得與本金顯不相當的重利。
本文將整理高利貸利息幾%、高利貸利息怎麼算、1~10分利換算、3分利是否合法,以及高利貸還不出來時的處理方式。
關於高利貸利息,你可能會想知道...
高利貸定義是什麼?利息超過幾%算高利貸?
一般借貸年利率超過16%,就超過《民法》上限;合法當舖的上限則是年率30%。
「高利貸」是一般常用的說法,但法律上不能只用某一個百分比直接判定。實際上要分成民事上的利率上限、當舖業的法定利率,以及刑法上的重利罪來看。
先看快速答案:依《民法》第205條,一般借貸約定年利率超過16%的部分無效;依《當舖業法》第11條,合法當舖年率最高不得超過30%。至於《刑法》第344條的重利罪,並沒有規定「超過幾%就一定成立」,而是要綜合借款人的處境、利率、期間與所有借貸相關費用判斷。
| 借款情況 | 主要規範 | 利率/判斷標準 | 其他費用 | 重點提醒 |
|---|---|---|---|---|
| 一般借貸 | 民法第205條 | 約定年利率超過16%的部分無效 | 仍應看實際契約內容 | 不是整筆本金不用還,而是超過16%的利息約定無效。 |
| 合法當舖 | 當舖業法第11條 | 年率最高30% | 依法另有倉棧費規範 | 當舖應揭示許可證、年率、利息計算方式與營業時間。 |
| 當舖收費 | 當舖業法第20條 | 除利息外,僅得收倉棧費 | 倉棧費最高不得超過收當金額5% | 若另外收取不明服務費、代辦費等,應先確認是否合法。 |
| 刑法重利罪 | 刑法第344條 | 沒有固定百分比門檻 | 手續費、保管費、違約金等都可能納入重利判斷 | 還要判斷是否乘借款人急迫、輕率、無經驗或難以求助而取得顯不相當的重利。 |
想確認法規原文,可參考《民法》第205條、《當舖業法》第11條、第20條與《刑法》第344條。
因此,「利息超過16%就是刑事高利貸」並不精確。16%是一般借貸的民事利率上限;是否構成刑法重利罪,仍須依實際借貸情況個別判斷。
高利貸利息怎麼算?1分利、3分利、5分利、10分利是多少?
高利貸利息的算法是:每月利息=借款本金×月利率,單純換算年利率=月利率×12。以借10萬元、按月計息為例,1分利每月利息約1,000元、3分利約3,000元、5分利約5,000元、10分利約10,000元。
口語說的「幾分利」,「分」通常指每月利率的百分之一,所以1分利約等於月息1%、3分利約等於月息3%。但一定要先確認是按日、按週、按月還是按年計息,同樣叫「1分利」,計息週期不同,實際負擔可以差到好幾倍。
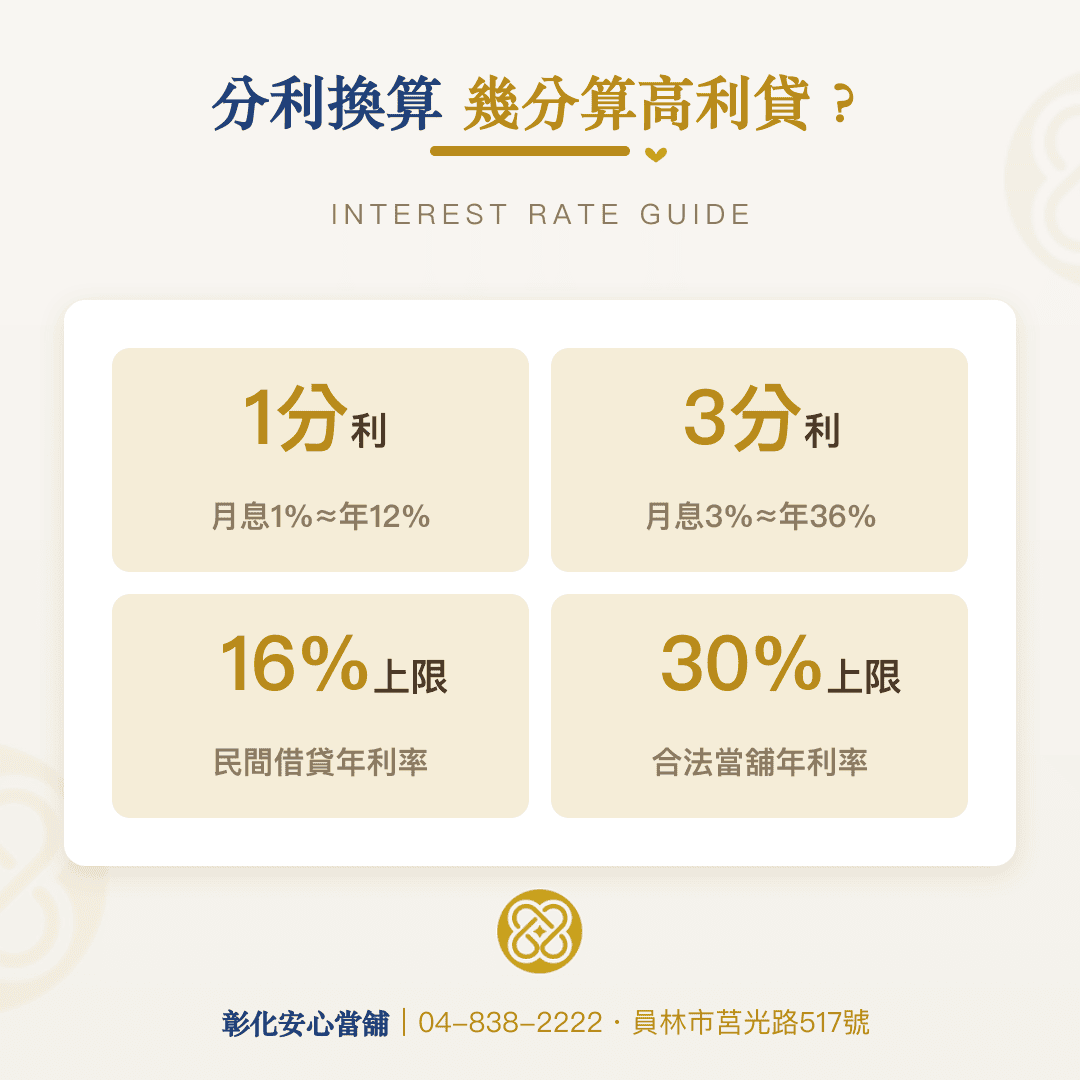
1~10分利換算表(含超過法定上限者):以按月計息換算,借10萬元時每1分利每月利息約1,000元(3分利約3,000元,以此類推)。合不合法要分兩種情況看,一般借貸看《民法》第205條的年利率16%,超過的部分約定無效;當舖看《當舖業法》第11條的年率30%,不能全部用16%判斷。
| 口語說法 | 月息 | 年利率 | 一般借貸上限16% | 當舖上限30% |
|---|---|---|---|---|
| 1分利 | 1% | 約12% | ✅ 未超過 | ✅ 未超過 |
| 2分利 | 2% | 約24% | ❌ 超過 | ✅ 未超過 |
| 3分利 | 3% | 約36% | ❌ 超過 | ❌ 超過 |
| 4分利 | 4% | 約48% | ❌ 超過 | ❌ 超過 |
| 5分利 | 5% | 約60% | ❌ 超過 | ❌ 超過 |
| 6分利 | 6% | 約72% | ❌ 超過 | ❌ 超過 |
| 7分利 | 7% | 約84% | ❌ 超過 | ❌ 超過 |
| 8分利 | 8% | 約96% | ❌ 超過 | ❌ 超過 |
| 9分利 | 9% | 約108% | ❌ 超過 | ❌ 超過 |
| 10分利 | 10% | 約120% | ❌ 超過 | ❌ 超過 |
這張表是用「月利率×12個月」做單純年利率換算,方便快速理解,不等同金融機構揭露的總費用年百分率;若還有先扣手續費、服務費、違約金或其他費用,實際借款成本可能更高。
一分利是多少?
一分利通常指月息1%,借10萬元每月利息約1,000元,單純換算年利率約12%,一般借貸與當舖的上限都沒有超過。不過若是「每7天1分利」,以4週估算月息就接近4%,負擔差很多。
三分利是多少?
三分利(3分利)通常指月息3%,借10萬元每月利息約3,000元,一年下來利息約36,000元,換算年利率約36%,一般借貸的16%與當舖的30%上限都超過了。合不合法的完整判斷,可看3分利合法嗎這一段。
五分利是多少?
五分利通常指月息5%,借10萬元每月利息約5,000元,一年利息約60,000元,換算年利率約60%,是民法16%上限的3倍以上。若再先扣手續費,或改用每7天、每10天計息,實際成本還會更高。
十分利是多少?
十分利(10分利)通常指月息10%,借10萬元每月利息約10,000元,只要10個月,繳出去的利息就等於整筆本金,換算年利率約120%。簡單說就是每個月要付本金的十分之一,屬非常高的利息負擔。
以7天、10天計息更高?週息怎麼換算?
有些借貸不是按月計息,而是以7天、10天或更短週期計算。此時即使同樣寫「1分利」,實際負擔也會和月息1%差很多,因此看到幾分利時,第一個要問的不是數字,而是「多久算一次」。
例如以「每7天1分利」計算,借款10萬元,每7天利息約1,000元;若先用4週估算一個月,月利息約4,000元。若是每7天3分利,以4週估算,每月利息就可能約12,000元。
| 口語說法 | 假設計息週期 | 約當月息 | 借10萬每月利息 | 風險提醒 |
|---|---|---|---|---|
| 1分利 | 每7天計息 | 約4% | 約4,000元 | 只是簡化估算,實際仍依合約週期與天數計算。 |
| 3分利 | 每7天計息 | 約12% | 約12,000元 | 與月息3%差距很大,容易低估實際負擔。 |
| 4分利 | 每7天計息 | 約16% | 約16,000元 | 每月利息壓力高,應先確認是否還有其他費用。 |
| 10分利 | 每7天計息 | 約40% | 約40,000元 | 屬極高風險借貸,建議避免再以新債延續。 |
如果是10天一期,也不能直接套用這張表;最安全的方式是把實拿金額、每期利息、期數、所有先扣費用與違約費用全部列出,再換算總還款成本。
比較借款成本時,先問清楚年率是多少、多久計息一次、有沒有先扣費用。合法當舖依法要在店內明顯處揭示年率與利息計算方式,看不到這些資訊就先別簽。
3分利合法嗎?月息3%等於年利率36%
月息3%換算年利率約36%,超過民法16%上限,也超過合法當舖年率30%的上限。
如果「3分利」確定是指月息3%,單純換算年利率約為36%。若屬一般借貸,已超過《民法》第205條16%的約定年利率上限,超過16%的部分無效;若屬合法當舖,36%也高於《當舖業法》第11條規定的30%年率上限。
但月息3%不等於「一定構成刑法重利罪」。刑法第344條還要判斷放款人是否乘借款人急迫、輕率、無經驗或難以求助的處境,取得與原本顯不相當的重利,且手續費、保管費、違約金等借貸相關費用也會納入判斷。
所以遇到「3分利、4分利、5分利」時,不要只問「算不算高利貸」,而應把借款類型、計息方式、實拿本金、總利息與其他費用一起看,才比較能判斷實際風險。
高利貸還不出來怎麼辦?先做這5件事
高利貸還不出來,先做5件事:整理實拿金額與已繳費用、保留借據與對話紀錄、遇到恐嚇先報警、評估合法的債務處理方式、借新還舊前先比較總成本。想了解合法代償怎麼評估,可參考當鋪代償的流程與條件。
如果已經陷入高利貸或利息越繳越多,重點不是立刻再找一筆新貸款,而是先把債務與證據整理清楚,避免在壓力下又簽下更不利的借款條件。
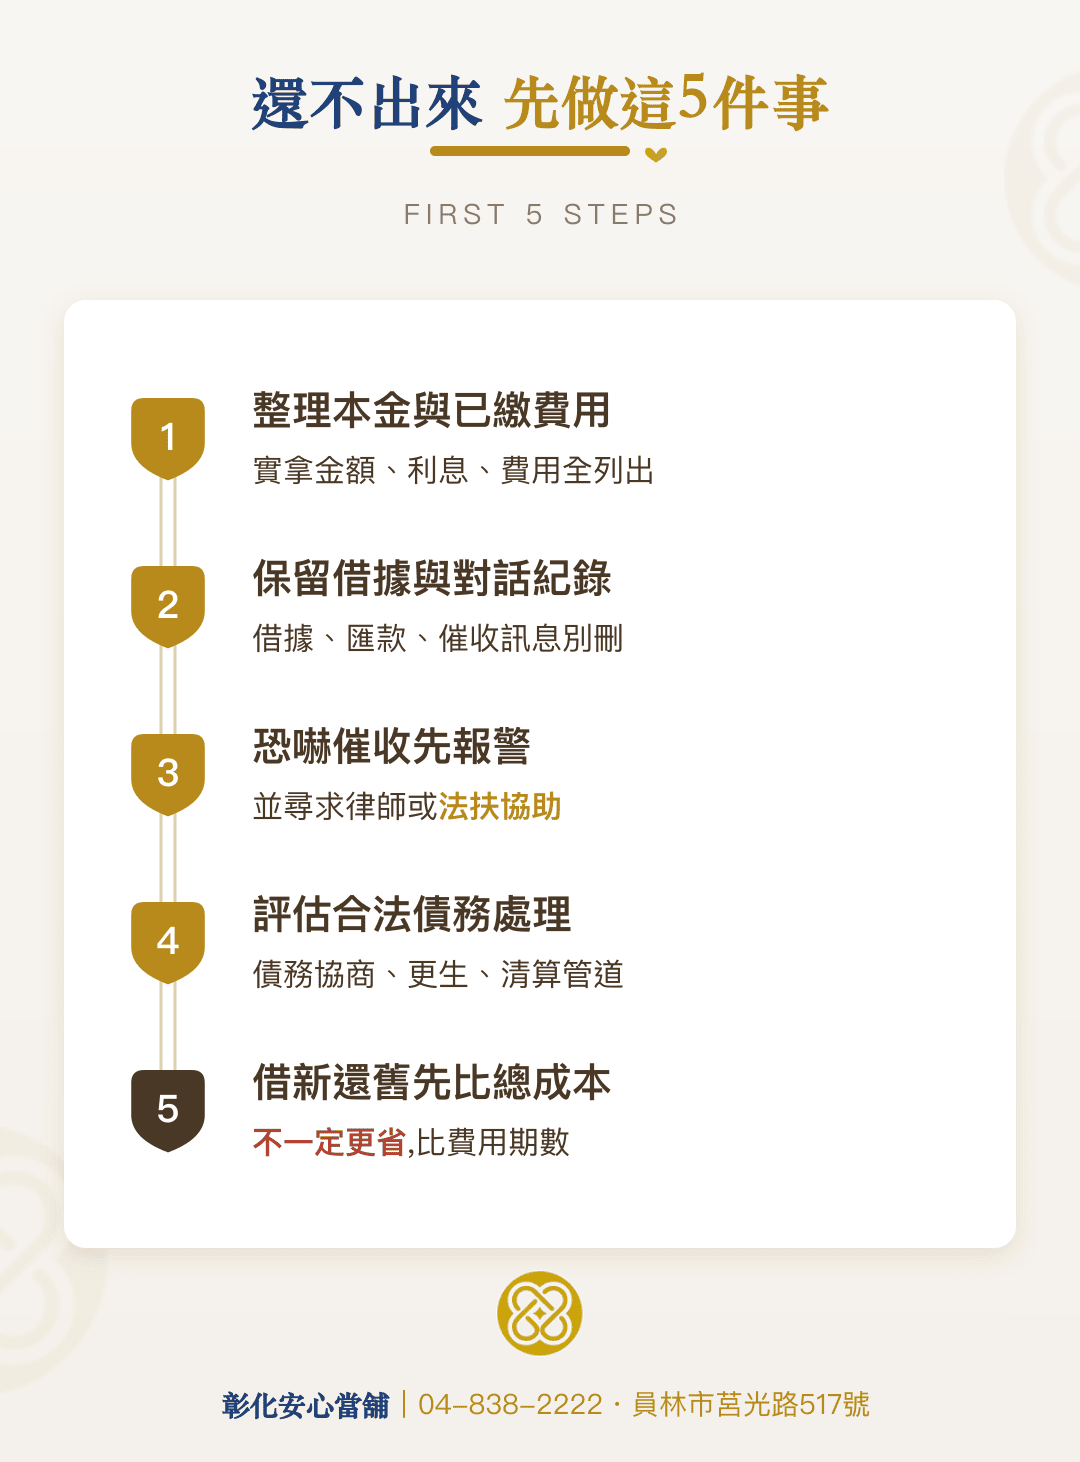
- 整理本金、實拿金額與已繳費用:
把原始借款本金、實際拿到多少錢、每期利息、已繳金額、手續費、違約金等全部列出,先確認自己究竟付了多少成本。 - 保留借據、轉帳與對話紀錄:
借據、本票、LINE對話、匯款紀錄、還款證明、催收訊息都不要刪除。若後續需要法律協助,這些資料都是重要依據。 - 遇到恐嚇或暴力催收,優先尋求警方與法律協助:
若有威脅人身安全、騷擾家人、堵人或其他疑似不法催收,不建議單獨處理,可報警並尋求律師或法律扶助基金會協助。 - 評估合法的債務處理方式:
若同時有銀行、信用卡等金融機構債務,可進一步了解債務協商、更生、清算等方式是否適合自身狀況。實際選擇仍應依債務種類與個人條件評估。 - 需要借新還舊時,先比較總成本:
若名下有汽車、機車、黃金或其他可評估的擔保品,可詢問銀行或合法當舖是否有轉貸、轉當或代償方案,但借新還舊不一定代表總成本更低,辦理前應比較新舊借款的利率、費用、期數與總還款金額。
高利貸利息壓力太大?安心當舖可協助評估代償方案
若目前月息過高、利息越繳越多,安心當舖可依實際欠款、可提供的擔保品與還款能力,協助評估是否適合透過合法當舖辦理代償或轉當。實際額度、利率與是否適合辦理,仍須依個別條件評估,建議先比較總借款成本後再決定。
怎麼判斷是不是高利貸?5大借貸陷阱要注意!
判斷是不是高利貸,先看5件事:實拿多少、多久計息一次、總共要還多少、有沒有先扣費用,以及業者有沒有合法許可證。
急需用錢時,最容易被「快速撥款、免審核、低利率」吸引,但真正需要看的不是廣告上的一句話,而是實拿多少、多久計息一次、總共要還多少,以及有沒有額外收費。
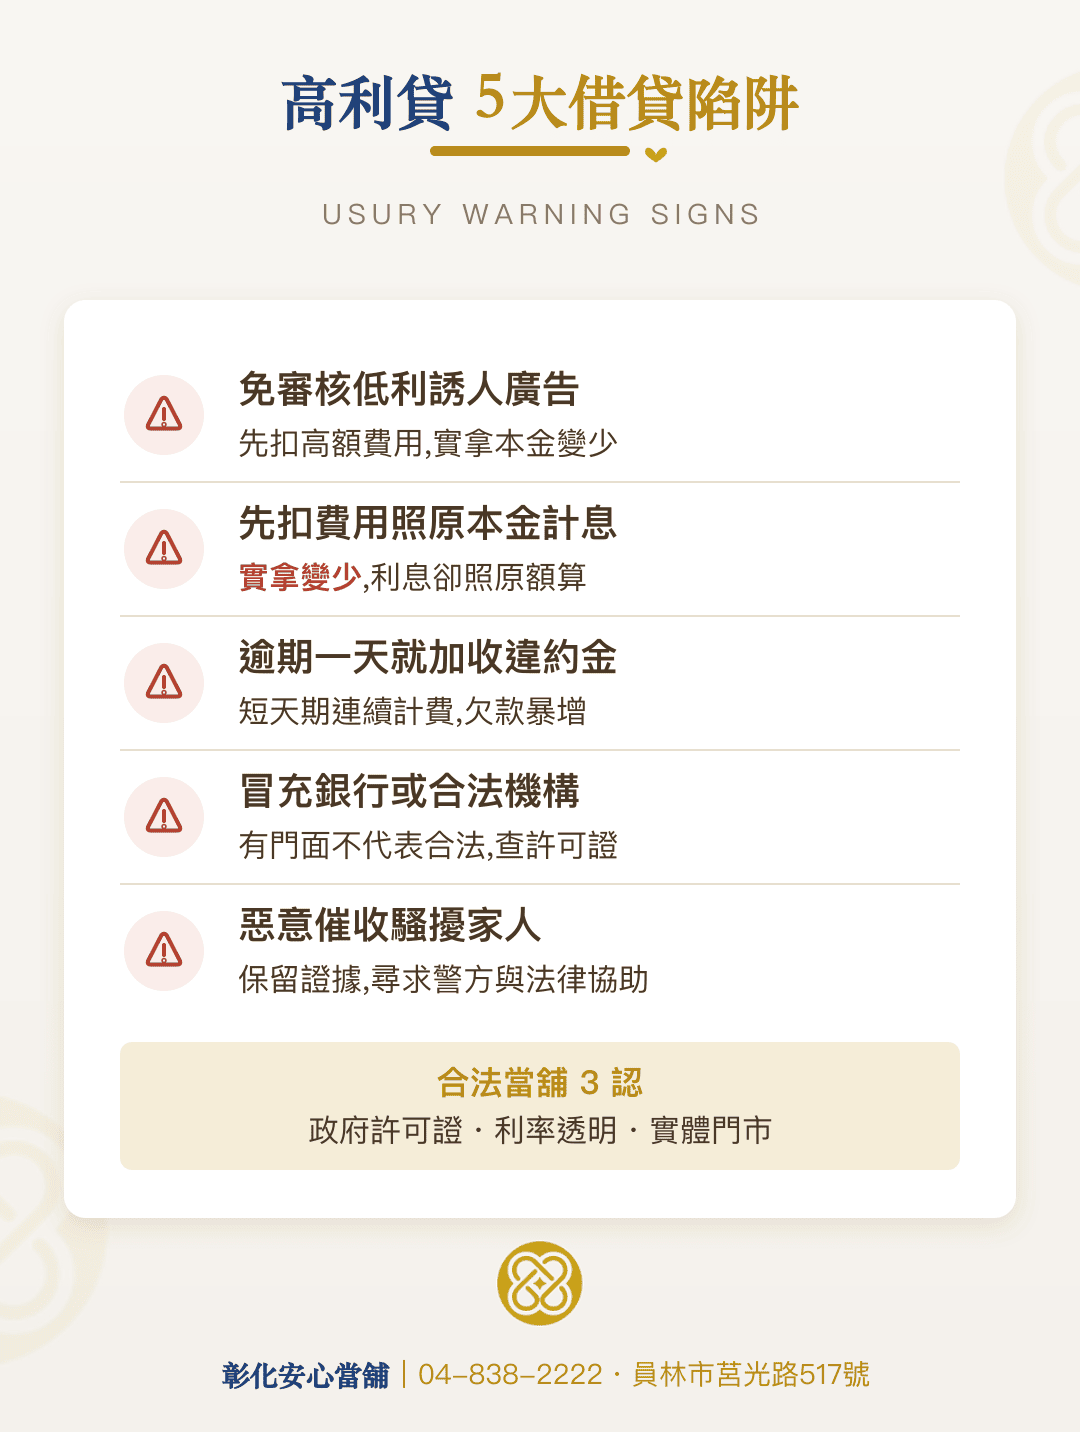
- 免保人、免審核、低利率等誘人廣告:
廣告可能只寫月息1%,實際辦理時卻先扣高額手續費或服務費。即使名目利率看似不高,實拿本金變少後,真正的資金成本也可能明顯增加。 - 先扣費用,利息卻照原本金計算:
例如名義借款5萬元,但先扣開辦費、文件費後實拿只有3.5萬元,利息卻仍以5萬元計算。此時應以實際拿到的金額與總還款金額重新評估。 - 逾期一天就加收高額違約金:
若契約設定高額逾期費、違約金或短天期連續計費,可能讓欠款在很短時間內快速增加。簽約前要把逾期後會增加哪些費用看清楚。 - 冒充銀行、合法當舖或合法融資機構:
名稱看起來像「資產管理公司」或有實體門面,不代表就是合法放款管道。若是當舖,可確認是否有合法許可證,並查看營業場所是否揭示年率與利息計算方式。 - 惡意催收、恐嚇或騷擾家人:
若出現威脅、暴力、堵人、散布個資或騷擾家人等情況,應優先保留證據並尋求警方或法律專業協助,不要因害怕而再簽下新的不利契約。
高利貸借款常見問題
Q、高利貸是違法的嗎?
不能只用「利息很高」就直接判定刑事違法。一般借貸依《民法》第205條,約定年利率超過16%的部分無效;合法當舖依《當舖業法》第11條,年率最高不得超過30%。若要構成刑法第344條的重利罪,還要看是否利用借款人急迫、輕率、無經驗或難以求助的處境,取得與本金顯不相當的重利。
Q、4分利算高利貸嗎?
若4分利是月息4%,單純換算年利率約48%。除了利率外,也要一併確認實拿金額、計息週期、手續費、違約金等費用,才能判斷實際借款成本與法律風險。
Q、高利貸跟地下錢莊一樣嗎?
不完全相同。高利貸是對高額或顯不合理借貸成本的常用說法;地下錢莊通常指未經合法登記、以非法方式放款的業者,可能伴隨恐嚇、暴力催收或個資外洩等風險。
Q、日日會是高利貸嗎?
日日會又稱日仔會,常見形式是短天期、每日攤還。不能只因為採每日還款就直接認定違法,但若把利息與所有費用換算後成本非常高,或伴隨不法催收,就應提高警覺。
Q、小額高利貸借款好嗎?
不建議只因金額小就忽略利息與違約費用。小額、短天期借款看似每次支付不多,但若計息頻率高,實際成本可能快速累積。若只是短期資金需求,建議優先比較銀行、合法當舖或其他資訊透明的合法管道。
Q、為什麼有人會跟高利貸借款?
常見原因包含急需醫療費、家庭開銷、債務壓力、信用條件不足、無法辦理銀行貸款,或在急迫狀況下誤信「免審核、馬上拿錢、超低利」等廣告。越急用錢,越要先確認計息方式與總還款成本。
急需借錢時,怎麼判斷借款管道是否合法?
判斷借款管道是否合法,先看3件事:有沒有許可證與營業登記、利率與費用是否寫清楚、能不能拿到書面憑證。
突然需要資金時,與其只比較「哪一家最快撥款」,更重要的是確認業者是否合法、利率與費用是否透明,以及自己是否真的負擔得起。
- 確認業者身分與營業資訊:合法當舖應有許可證與實體營業資訊,不要只靠社群帳號或通訊軟體判斷。
- 先問清楚年率與計息方式:合法當舖依法應在營業場所揭示以年率為準的利率及利息計算方式,年率最高不得超過30%。
- 把所有費用一次問清楚:依《當舖業法》第20條,當舖除利息及倉棧費外不得收取其他費用,倉棧費最高不得超過收當金額5%。
- 確認實拿金額與總還款成本:不要只看「每月利息多少」,還要確認有沒有先扣費用、總共要還幾期,以及提前清償或逾期時如何計算。
- 不簽看不懂或空白的文件:對契約、本票、借據內容有疑問時,先確認再簽,不要因為急用錢就略過條款。
想找合法管道周轉?歡迎諮詢安心當舖
若你有短期資金需求,安心當舖是政府立案的彰化當舖,可依擔保品與實際條件協助評估,包括汽車借款、機車借款、黃金典當、支票貼現、企業融資與債務整合代償等服務。
安心當舖是在地的員林當舖,依法辦理並公開說明利率與費用。若已經有高利貸或其他高息借款,可以先來電或加LINE,提供目前欠款、每期利息與可評估的擔保品,由專人協助比較是否有較合適的代償方式;是否適合借新還舊,仍應以整體成本與自身還款能力為優先考量。
安心彰化當舖
-
地址:彰化縣員林市莒光路517號
-
電話:04-838-2222
-
營業時間:
星期一~星期五:9:00–20:00
星期六:10:00–17:00
星期日:休息